شیائو، یک تاجر فولاد از ووهان در مرکز چین، پس از بیدار شدن از چرتی کوتاه پشت میز کارش، به این فکر میکند که در پایان یکی از بزرگترین دورانهای رونق اقتصادی در تاریخ معاصر، او یکی از بازماندگان خوششانس است. نزدیک به نیمی از رقبای او در این پارک اداری شلوغ، که در نزدیکی محل اولین کارخانه آهن چین ساخته شده است، در طول بحران سهساله املاک و مستغلات کشور ورشکسته شدهاند. خود پارک تحت سایه اسکلت عظیم بتنی یک پروژه ناتمام املاک قرار دارد. شیائو میگوید: «کاهش [قیمتها] در نیمه اول [سال گذشته] بسیار شدید بود.» او به قیمت میلگرد، محصول فولادی مورد استفاده در ساختوساز برای تقویت بتن اشاره میکند. او اضافه میکند که تغییر سیاست دولت به سمت محرکهای اقتصادی که از پاییز آغاز شد، هنوز ساختوساز املاک را دوباره زنده نکرده است. «تقاضا همچنان ضعیف است.»
ووهان زادگاه صنعت فولاد چین است، صنعتی که با توسعه شگفتانگیز کشور در دهههای اخیر به بزرگترین صنعت جهان تبدیل شد.
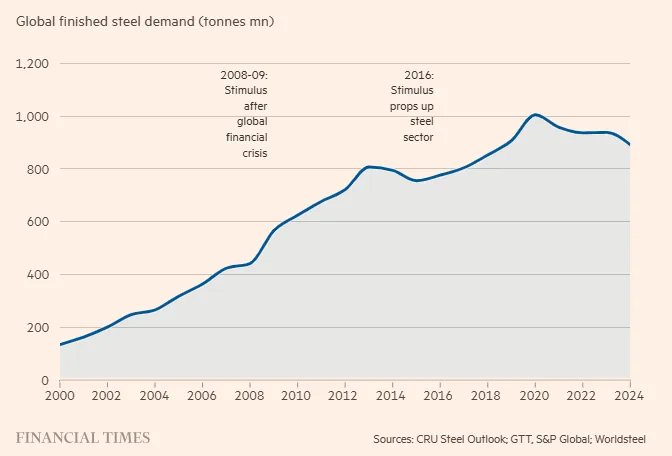
میزان تقاضای چین برای فولاد در مقیاسی عظیم بوده است. طبق دادههای دولتی، چین در بازه دو دهه از سال 2000 تا 2020 دو برابر مقدار فولادی که ایالات متحده در کل قرن بیستم مصرف کرده است، استفاده کرده است.
تقاضای فولاد چین که با اقدامات محرک اقتصادی تقویت شده بود، شروع به کاهش کرده است.
این صنعتیسازی و شهرنشینی گسترده، با سرعتی که جهان پیش از آن هرگز ندیده بود، یک چرخه فوقالعاده بزرگ کالاها را به راه انداخت. این روند باعث افزایش سرسامآور قیمت مواد اولیهای همچون سنگآهن و زغالسنگ ککسازی (زغال کک) شد و صنایع جهانی معدن و انرژی را به طور عمیقی متحول کرد.
اما این چرخه فوقالعاده، که از زمان همهگیری کووید-19 شروع به کاهش کرده بود، اکنون به پایان رسیده است. تولید فولاد چین در سال گذشته به پایینترین سطح خود در چهار سال اخیر رسید و انتظار میرود امسال نیز باز هم کاهش یابد. طبق گزارش مککواری، مصرف سنگآهن چین، که مادهای کلیدی برای تولید فولاد و آهن است، پس از رسیدن به اوج خود در سال 2023، در سال گذشته کاهش یافت. حتی نشانههایی وجود دارد که تقاضای چین برای نفت نیز در حال نزدیک شدن به اوج خود است – بسیار زودتر از پیشبینیهای قبلی.
استیل لی، معاون رئیس شرکت معدنی CMOC، میگوید: «رونق بازار املاک که اقتصاد چین را پیش میبرد، به پایان رسیده است. آن موتور دیگر از کار افتاده و فکر نمیکنم هرگز بازگردد. بنابراین اقتصاد چین باید یک موتور جدید پیدا کند که اندازه مشابهی داشته باشد.»
در حالی که تقاضای چین طی چندین سال گذشته، به ویژه از زمان همهگیری، ضعیف بوده است، برخی امیدوار بودند که اقدامات محرک اقتصادی دولت باعث یک جهش جدید شود. اما اکنون، صنعت منابع طبیعی امید به یک رونق ساختمانی دیگر، شبیه آنچه با بستههای محرک قبلی همراه بود، را از دست داده است.
کارشناسان بر سر زمان دقیق اوج تقاضای چین اختلاف نظر دارند. اما به گفته تام پرایس، رئیس استراتژی کالاها در Panmure Liberum: «چرخه فوقالعاده کالاهای چین قطعاً به پایان رسیده است.»برای کشورها و شرکتهایی که طی 20 سال گذشته از موج این چرخه فوقالعاده چین بهرهمند شدهاند، این یک تغییر عمیق و گاهی دردناک است.
جیمز کمپبل، تحلیلگر فولاد در شرکت دادههای کالایی CRU، میگوید: «آیا این پایان یک دوران است؟ به نظر میرسد که اینطور باشد.» حتی با وجود اقدامات محرک اخیر، او میافزاید: «راهی برای افزایش چشمگیر تقاضای فولاد وجود ندارد.» در داخل صنعت، برخی از مدیران امیدوارند که پایان رونق چین همزمان با آغاز یک چرخه جدید باشد. سرمایهگذاریهای عظیم در انرژی پاک، چه در چین و چه در سراسر جهان، پایههای یک رونق کاملاً متفاوت در بازار کالاها را فراهم کرده است.
این مرحله بعدی به مقدار زیادی مس برای توسعه شبکههای برق، مراکز داده و انرژیهای تجدیدپذیر نیاز خواهد داشت – همچنین فلزاتی مانند لیتیوم، کبالت و نیکل برای باتریهای خودروهای الکتریکی.
پیتر توث، مدیر ارشد استراتژی در شرکت Newmont، یک شرکت استخراج طلای فهرستشده در آمریکا، میگوید: «ما در میانه دو چرخه فوقالعاده قرار داریم. ما از چرخه چین بیرون آمدهایم و همچنان در آستانه چرخه بعدی هستیم، چرخهای که توسط الکتریکیسازی، گذار انرژی و هوش مصنوعی هدایت خواهد شد.» با این حال، اگر رونق جدیدی در کالاها اتفاق بیفتد، در اقتصادی جهانی بسیار متفاوت رخ خواهد داد – اقتصادی که تحت تأثیر رقابت بین پکن و واشنگتن شکل گرفته است.
چرخه چین، بهنوعی، اوج عصر جهانیسازی بود: پکن توانست به بازارهای باز دسترسی داشته باشد تا اقتصاد خود را با سنگآهن از برزیل، مس از جمهوری دموکراتیک کنگو و نفت از عربستان سعودی تغذیه کند. با این حال، تقاضا در چرخه بعدی، جغرافیاییتر خواهد بود و دهها کشور برای دستیابی به مواد اولیه لازم برای توسعه انرژیهای تجدیدپذیر و زیرساختهای برق خود رقابت خواهند کرد.
این پویایی به این معنی است که رقابت بر سر منابع محدود نقش بسیار بیشتری ایفا خواهد کرد. کشورهای غربی در حال حاضر برای ایجاد زنجیرههای تأمین مستقل از کنترل چین، برای موادی حیاتی مانند کبالت، لیتیوم و مس، در رقابت هستند.
دولت بایدن در آمریکا، تلاشهایی برای مداخله در برخی معاملات معدنی در آفریقا را آغاز کرده تا کنترل مواد خام مهم را به شرکتهای همپیمان با آمریکا هدایت کند. تنشهای سیاسی حول محور این رونق جدید کالاها ممکن است در صورت بازگشت دونالد ترامپ به قدرت، حتی تندتر شود. لی از شرکت CMOC میگوید: «بزرگترین چالش آینده ژئوپلیتیک است. جهان دارد بیشتر و بیشتر تقسیم میشود… این مشکل اساسی است.»
هنگامی که چرخه فوقالعاده قبلی، حدود سال 2000، آغاز شد، مقیاس تقاضا همه را شگفتزده کرد. پیتر توث، مدیر اجرایی معدنی که در سال 1994 به BHP پیوست، به یاد میآورد: «چین آمد و همه چیز را کاملاً تغییر داد.» غولهای معدنی BHP و Rio Tinto هرکدام بیش از 100 میلیارد دلار سود عملیاتی از سنگآهن در دوره 2000 تا 2020 گزارش کردند. برخی از فعالان صنعت معدن به شوخی میگویند که انگار پول را از زمین بیرون میکشیدند.
مصرف فولاد چین از سال 2000 تاکنون تقریباً شش برابر شده است.

اما اکنون عوامل ساختاری و جمعیتی که پشتوانه آن رونق بزرگ بودند – یعنی شهرنشینی و صنعتیسازی سریع چین – بسیار کمقدرتتر شدهاند. بر اساس سرانه، چین از سطح مصرف سالانه فولاد ایالات متحده و دیگر کشورهای توسعهیافته فراتر رفته است. مهاجرت گسترده به شهرها، که طی سالهای رونق باعث شد نیم میلیارد نفر از مناطق روستایی به شهرها نقل مکان کنند، اکنون رو به کاهش است.
مارکوس گاروی، رئیس استراتژی کالا در گروه مککواری، میگوید: «اوج مصرف فولاد در چین به دست آمده است: بهصورت ساختاری هیچ رشد واقعبینانهای در تقاضای فولاد وجود ندارد.» او پیشبینی میکند که تولید فولاد چین در آینده حول سطح فعلی یک میلیارد تن در سال نوسان خواهد داشت و صادرات نقش جبرانکننده برای تقاضای داخلی کمرمق را ایفا خواهد کرد.
دورهای قبلی محرک اقتصادی چین – از جمله در سالهای 2009، 2013 و 2016 – سرمایهگذاریهای سنگینی در صنایع سنگین و ساختوساز به همراه داشتند و بارها صنعت فولاد را تقویت کردند؛ اما این بار شرایط متفاوت است. از اواخر سپتامبر، پکن مجموعهای از اقدامات محرک اقتصادی را اعلام کرد که هدف آن کمک به دولتهای محلی برای کاهش بدهی، نجات بازار املاک و تسهیل سیاستهای پولی بود. در حالی که بخشی از این اقدامات به زیرساختها یا تحریک مصرف برای جلوگیری از رکود اقتصادی معطوف شده است، هیچکدام از آنها تأثیر عمدهای بر فولاد نخواهند داشت. در واقع، اکثر اقتصاددانان معتقدند چین باید اقتصاد خود را به سمت مصرف خانوار و خدمات بازتعادل کند. آنها میگویند که یک محرک دیگر برای ساختوساز – که نیاز به فولاد زیادی دارد – دقیقاً چیزی است که در این مرحله از توسعهاش لازم نیست.
جیمز کمپبل، تحلیلگر CRU، میگوید: «در طول سالها بستههای محرک زیادی بودهاند که تقاضای فولاد را حفظ کردهاند. اما اکنون به نظر میرسد که به آن حد نهایی رسیدهایم.» بسیاری از کارخانههای فولاد چین به صادرات روی آوردهاند تا ضعف تقاضای داخلی را جبران کنند. سال گذشته صادرات فولاد چین به 111 میلیون تن رسید که بالاترین میزان طی 9 سال گذشته بود. اما تنشهای تجاری رو به افزایش، از جمله با ایالات متحده، فضای کمی برای افزایش بیشتر صادرات باقی گذاشته است.
برخی دیگر به تولید بیشتر محصولات فولادی تخت، که در بخشهای خودروسازی و تولید استفاده میشود، روی آوردهاند و کمتر محصولات فولادی بلند را که در ساختوساز کاربرد دارند تولید میکنند. تولید، از جمله خودروسازی، اکنون تقریباً نیمی از تقاضای فولاد چین را تشکیل میدهد. ویویان یانگ، مدیر تحریریه در MySteel، یک ارائهدهنده دادههای کالایی مستقر در شانگهای، میگوید: «امسال، بخش تولید همچنان محرک اصلی برای حمایت از تقاضای کلی فولاد چین خواهد بود. اما با این حال، بخش املاک همچنان یک عامل منفی عمده خواهد بود.» او پیشبینی میکند که مصرف فولاد چین امسال 2-3 درصد کاهش یابد، پس از آنکه سال گذشته 3 درصد کاهش داشت.
با پایان رونق بازار املاک و مستغلات چین، نقش بخش ساختوساز به عنوان محرک اصلی تقاضای فولاد پیشبینی میشود که به پایان برسد.

بر اساس نظرسنجی اخیر MySteel، برخی از کارخانههای فولاد چین به طور کامل تعطیل شدهاند و حدود 50 درصد از کارخانههای فولاد این کشور در حال ضرردهی هستند. در شهر Ezhou، نزدیک ووهان، یک شرکت فولاد خصوصی بزرگ به نام Hongtai Steel سال گذشته تولید خود را متوقف کرد. هنگامی که خبرنگاران FT تلاش کردند تا از کارخانه بازدید کنند، یک منشی گفت: «هیچ برنامهای برای ازسرگیری تولید وجود ندارد.» شعار این شرکت که با حروف بزرگ بر بالای ساختمان اداری آن نوشته شده است، هنوز به روزهای بهتر گذشته اشاره دارد: Gang De Shi Li, Tie De Xin Yu، به معنای «قدرتی همچون فولاد، صداقتی همچون آهن.»
برای صنعت جهانی فولاد، سایر نقاط جهان قادر نیستند کاهش تقاضای چین را جبران کنند. هرچند تقاضا در هند، دومین تولیدکننده بزرگ فولاد جهان، در حال رشد است، تولید سالانه داخلی آن همچنان تنها یکهشتم چین است.
جیمز کمپبل، تحلیلگر CRU، میگوید: «جهان باید به رشد کندتر عادت کند.» او پیشبینی میکند که رشد تقاضای جهانی فولاد از اکنون تا سال 2050 به 0.6 درصد در سال کاهش یابد، در حالی که طی 20 سال گذشته به طور متوسط 2 درصد در سال بوده است.
قیمت سنگآهن بهشدت از اوج خود کاهش یافته است.

قیمت سنگآهن که روندی نزولی داشته است، انتظار میرود همچنان کاهش یابد. مارکوس گاروی از گروه مککواری پیشبینی میکند که قیمت سنگآهن در سال آینده به طور متوسط به 80 دلار در هر تن کاهش یابد، در حالی که در ابتدای سال 2024 حدود 140 دلار در هر تن بوده است.
آیندهای برای سنگآهن وجود دارد، اما این آینده متفاوت خواهد بود: انتظار میرود تقاضا به سمت سنگآهن با عیار بالاتر که در فرآیندهای تولید فولاد با انتشار کربن بسیار کمتر استفاده میشود، تغییر کند. در صنعت فولاد چین، این رکود ممکن است سرانجام انگیزهای برای کاهش ظرفیت مازاد که دههها صنعت را آزار داده است فراهم کند و بازنشستگی کارخانههای قدیمیتر و آلایندهتر را تسریع بخشد.
- *پیتر توث، مدیر اجرایی شرکت معدنی Newmont**، میگوید: «اکنون فرایند تعادل عرضه و تقاضا آغاز خواهد شد و به سطح جدیدی خواهد رسید. سنگآهن کمعیار که از طریق دریا حمل میشود از بازار خارج خواهد شد و فقط سنگآهن با عیار بالا باقی خواهد ماند.» حتی در شرایطی که کارخانههای فولاد با مشکلات دستوپنجه نرم میکنند، نشانههایی از امید برای بخش منابع طبیعی بهطور کلی وجود دارد، بهویژه در زمینه مس، فلزی که نقشی اساسی در گذار به انرژی پاک دارد.
در نزدیکی ووهان، در شهری به نام Huangshi که معنای آن «سنگ زرد» است، تولیدکنندگان محصولات مسی بیش از هر زمان دیگری مشغول کار هستند. Huangshi سابقهای طولانی در تولید مس دارد – با شواهدی از استخراج و ذوب مس که به عصر برنز بازمیگردد – و امروز میزبان چندین کارخانه بزرگ ذوب است. در بازدیدی اخیر، یک انبار متعلق به Youhe Copper پر از کامیونهایی بود که تا دیرهنگام شب در حال بارگیری کلافهای بزرگ ورق مسی بودند. یکی از کارکنان میگوید: «امسال تجارت خوب است.»
در خارج از چین، شرکتهای معدنی که ثروت خود را از فروش مواد اولیه به رونق املاک چین به دست آوردهاند، به سرعت خود را برای چیزی که امیدوارند یک رونق جدید در بازار مس باشد، بازآرایی کردهاند. سال گذشته، BHP یک پیشنهاد 39 میلیارد پوندی برای خرید شرکت Anglo American ارائه داد، عمدتاً برای دسترسی به داراییهای مس این شرکت. همچنین Rio Tinto نزدیک به 7 میلیارد دلار هزینه کرد تا شرکت لیتیومی Arcadium را تصاحب کند و از تقاضای رو به رشد برای باتریهای خودروهای الکتریکی بهرهمند شود.
در حوزه مواد معدنی حیاتی، چین بر فرآوری تسلط دارد، در حالی که استخراج مواد معدنی توسط اندونزی، شیلی و جمهوری دموکراتیک کنگو (DRC) هدایت میشود.


با گذار انرژی و نیاز بیشتر به کابلهای الکتریکی، خودروهای الکتریکی و مزارع خورشیدی و بادی، افزایش تقاضا برای مواد معدنی بهشدت چشمگیر خواهد بود. بر اساس سناریوی Net Zero آژانس بینالمللی انرژی، تقاضای مس تا سال 2040 حدود 50 درصد افزایش مییابد و تقاضای لیتیوم تا آن زمان هفت برابر خواهد شد. پرایس از Panmure Liberum میگوید: «تنها دلیلی که این استراتژیها مطرح میشوند این است که همه میدانند تقاضای چین برای سنگآهن به اوج خود رسیده و بخشی که آهن و فولاد در آن به کار میرفت – یعنی بخش املاک و مستغلات – نیز به اوج خود رسیده است.»
چرخه جدید دیگر حول محور چین نمیچرخد، اما این کشور همچنان یکی از نیروهای محرک اصلی است. چین همچنان بزرگترین خریدار بسیاری از مواد خام در جهان است و برای دهههای آینده بزرگترین تولیدکننده فولاد جهان خواهد بود. تسلط چین در مواد اولیه باتری حتی بیشتر است: این کشور دو سوم فرآوری جهانی لیتیوم و کبالت را در اختیار دارد. چین این قدرت عظیم را دارد زیرا توانسته است تمام زنجیره تولید پاییندستی این فلزات را در دست بگیرد.
مواد معدنی حیاتی مورد نیاز برای گذار انرژی معمولاً تخصصیتر از کالاهایی هستند که رونق املاک را هدایت میکردند و از نظر اندازه بازار ارزش کمتری دارند. جنگ تجاری بین ایالات متحده و چین نیز دایره فلزات خاص را گستردهتر کرده است. پس از اعمال محدودیتهای صادراتی آمریکا بر صنعت نیمههادی چین، چین اخیراً صادرات گالیم و ژرمانیوم را که در برخی از کاربردهای نیمههادی و دفاعی استفاده میشوند، محدود کرده است.
برخی از مدیران نگرانند که رقابت بر سر منابع ممکن است به شکلی خطرناک شدت یابد. هیوگو شومان، کارآفرین معدنی و مدیرعامل شرکت EverMetal، یک شرکت سرمایهگذاری در بازیافت مستقر در دنور، میگوید: «شخصاً فکر میکنم جنگ بعدی جنگ فلزات خواهد بود. چین قدرت زیادی دارد زیرا تمام تولید پاییندستی این فلزات را یکپارچه کرده است.» حتی اگر تعداد کمی به این حد برسند، اکنون بهطور فزایندهای به رسمیت شناخته میشود که رقابت بر سر منابع، عصر جدید کالاها را شکل خواهد داد.
- *تایز ون دو گراف**، کارشناس انرژی در موسسه ژئوپلیتیک بروکسل، میگوید: «یک تقابل میان رونق پیشروی مواد معدنی حیاتی و تنشهای ژئوپلیتیکی در تقریباً تمام نقاط جهان وجود دارد.» ون دو گراف اضافه میکند که اظهارات اخیر ترامپ درباره گرینلند و کانادا تأثیرات بزرگی بر مواد معدنی حیاتی خواهد داشت. «تحت رهبری ترامپ، انتظار دارم که مواد اولیه حیاتی به بخشی از ژئوپلیتیک مبتنی بر معاملات تبدیل شوند.» در حالی که شرکتهای معدنی دلایل خوشبینی میبینند، بسیاری از مدیران همچنان برای سالهای رونق چین دلتنگ هستند. پیتر توث میگوید: «در اوج خود، چرخه فوقالعاده چین در سنگآهن چیزی بود که هرگز مانند آن را ندیدهام و دیگر در دوران حرفهای خود نخواهم دید.»
The China commodities supercycle is over. Will there be another
Leslie Hook in London, and Joe Leahy and Wenjie Ding in Wuhan