متن کامل مقاله
جنگ فرسایشی اسکات بسنت (Scott Bessent) با بازار اوراق قرضه، کمکم دارد شبیه جنگ رئیسش در ایران میشود؛ جنگی که خودش شروع کرد، با مجموعهای از هدفهای نامشخص، حریفی که دستکم گرفته شد و مسیری غیرممکن برای پیروزی. و درست مثل جنگ خاورمیانه، همه ما تاوان عواقبش را پس خواهیم داد.
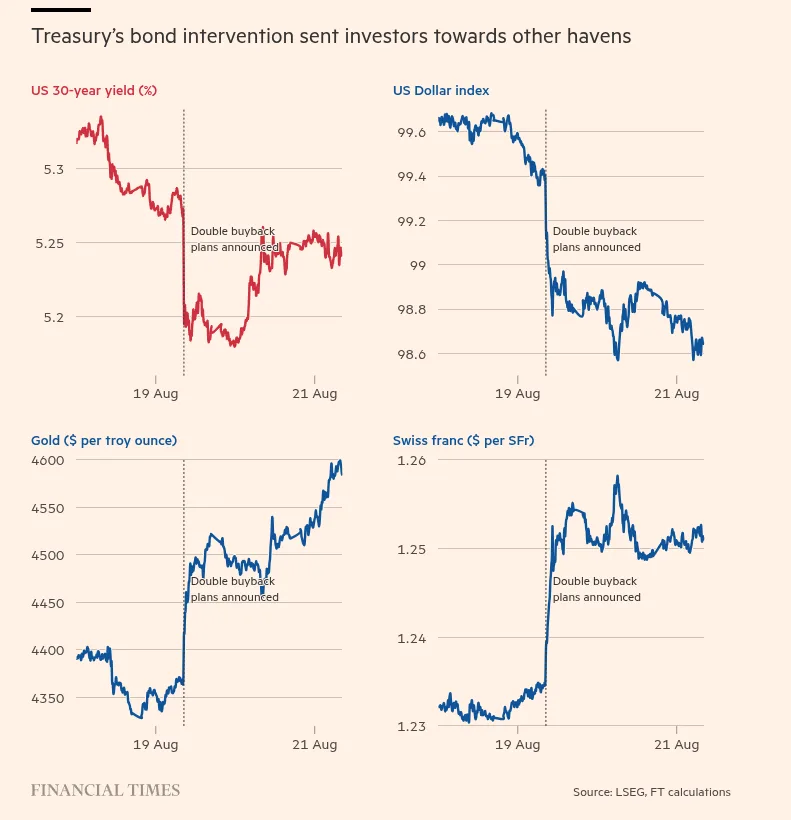
تازهترین درگیری روز چهارشنبه رخ داد؛ زمانی که US Treasury (وزارت خزانهداری آمریکا) تحت مدیریت بسنت، در اطلاعیهای پیشبینینشده اعلام کرد که سرعت بازخرید اوراق قرضه بلندمدت خود را دوبرابر میکند. بازخرید اوراق بهخودیخود یک اقدام عادی و روتین مالی است، اما برای کارشناسان بازار اوراق، چند نکته به چشم آمد.
اولین مورد، غافلگیرکننده بودن این اقدام است. در برخورد با غول ۳۲ تریلیون دلاری اوراق قرضه دولتی آمریکا، بهویژه در سررسیدهای طولانیتر، همهچیز باید کاملاً دقیق و قابلپیشبینی باشد. سرمایهگذاران اوراق از غافلگیری خوششان نمیآید و اقدامات حمایتی را معمولاً نوعی اعتراف به این میدانند که یک جای کار خراب شده است.
مورد دیگر، زمینه این ماجراست؛ چون این اتفاق فقط جدیدترین مورد از زنجیره غافلگیریهایی است که بسنت (Bessent) در مهمترین بازار مالی جهان راه انداخته است.
البته سه هفته پیش، او بدون هیچ مقدمهای وارد بازار ین ژاپن شد و با خرید ین سعی کرد ارزش آن را بالا ببرد؛ اقدامی که ظاهراً حرکتی دوستانه و برای همبستگی با یک متحد نیازمند کمک نشان داده شد.
ارتباط این موضوع با اوراق خزانهداری آمریکا (Treasury bonds) شاید در نگاه اول مشخص نباشد، اما فعالان بازار اوراق بهانه «کمک دوستانه» را باور نکردند. آنها این حرکت را تلاشی میدانند تا ژاپن نتواند با فروش ذخایر عظیم بدهی آمریکای خود، مشکل ین را حل کند. جالبتر از همه اینکه: بسنت گفت هرگونه مداخله بعدی روی ین با استفاده از یک سازوکار بسیار غیرمعمول انجام خواهد شد؛ سازوکاری که دقیقاً طراحی شده تا مانع از فروش فوری اوراق خزانهداری شود.
بنابراین در عرض سه هفته، بسنت حداقل سه بار به سرمایهگذاران پیام داده که لطفاً دست از فروش اوراق من بردارید. اما آنها با این وجود به فروش اوراق ادامه میدهند و هزینه استقراض دولت را به اوج رساندهاند؛ آن هم درست در هفتهای که بدهی ملی آمریکا برای اولین بار از مرز ۴۰ تریلیون دلار گذشت. بدتر اینکه سرمایهگذاران حالا خود دلار را هم میفروشند؛ دلار بعد از خبر بازخرید اوراق ضربه سنگینی خورد و هنوز سرپا نشده است.
واکنش بسنت این بوده که حمایتهای بیشتری از اوراق بلندمدت پیشنهاد دهد، ادعا کند رشد اقتصادی شتابان مثل معجزه همه بدهیها را محو خواهد کرد، و به بازار اوراق بگوید که اشتباه میکند و واقعیتهای اقتصادی را منعکس نمیکند. سرمایهگذاران مشتاقاند ببینند وعده او برای کاهش هزینههای دولت چقدر زود نتیجه میدهد.
باید توجه داشت که شرایط نامناسب معاملات در ماه اوت معمولاً هر نوع فشاری را بیشتر میکند. برخی ناهماهنگیهای عجیب هم وجود دارد، از جمله عرضه گسترده بدهیهای بلندمدت توسط شرکتهای Big Tech که باعث خروج سرمایهها از جایگاه همیشگیشان یعنی اوراق قرضه دولتی شده است. سرمایهگذاران میگویند برخی از دولتهای اروپایی حتی زمان عرضه اوراق خود را تغییر دادهاند تا از تبعات این معاملات عظیم شرکتهای فناوری فرار کنند. هجوم سالانه اوراق جدید در ماه سپتامبر پیشرو ممکن است اوضاع را حسابی به هم بریزد.
اما صرفنظر از این عوامل ریز و جزیی، سرمایهگذاران خوب میدانند بازاری که همزمان در اوراق و واحد پول خود دچار ضعف شود، در وضعیت بسیار خطرناکی قرار دارد. این ترکیب نشاندهنده افت گسترده اعتماد است. بسنت شانس آورده که تا الان بازار سهام به لطف سودهای عالی شرکتهای آمریکایی از این ترکشها در امان مانده است.
اما فراموش نکنید که اوراق خزانهداری آمریکا و دلار، مهمترین داراییهای امن جهان هستند؛ پناهگاههای سنتی در روزهای بحرانی. حالا خود بحران دارد آنها را پایین میکشد، در حالی که طلا و فرانک سوئیس بالا میروند چون سرمایهگذاران دنبال پناهگاه دیگری هستند. ترکهای قدیمی در جایگاه داراییهای اصلی آمریکا عمیقتر میشوند و اعتماد به توانایی آنها به عنوان یک پناهگاه امن رو به کاهش است.
متخصصان بازارهای نوظهور که هنوز زخمهای درگیری ۱۰ سال پیش ترکیه با بازار اوراق و ارز این کشور را به یاد دارند، پوزخند میزنند. برای کهنهکاران بازار اوراق قرضه دولتی بریتانیا که خاطره تلخ فاجعه لیز تراس (Liz Truss) در سال ۲۰۲۲ یادشان نرفته، اوراق خزانهداری آمریکا شبیه همان اوراق قرضه بریتانیا (gilts) به نظر میرسد، فقط با کتوشلوار گرانقیمت و دندانهای مرتب.
تا اینجای کار، ژستهای قدرت آمریکا نشانهای از ضعف تعبیر شدهاند. این اتفاق ناخوشایندی است. اگر بازدهی اوراق خزانهداری همچنان بالا برود، بقیه کشورها هم مجبور میشوند برای استقراض هزینه بیشتری بپردازند.
این یعنی حالا وظیفه کوین وارش (Kevin Warsh)، رئیس Federal Reserve، است که تا چند روز دیگر در نشست اقتصادی Jackson Hole اوضاع را آرام کند. این کار برای هر کسی سخت است، بهخصوص برای فردی که ترجیح میدهد کمتر حرف بزند و اجازه دهد بازارها — که به گفته بسنت دارند اشتباه عمل میکنند — کار خودشان را بکنند.
این واقعیت که اوراق خزانهداری در حال حاضر بیشتر شبیه اوراق قرضه بریتانیا رفتار میکنند تا اوراق محکم یک ابرقدرت، کار را سختتر هم میکند. اشاره به کاهش نرخ بهره — که معمولاً به تقویت اوراق خزانهداری کمک میکند — در این شرایط جدید ممکن است اوراق را ضعیفتر کند، حتی اگر دونالد ترامپ (Donald Trump) را خوشحال کند.
تلاشی که امروز برای دستور دادن به بازارها و مقصر دانستن آنها در جریان است، نتیجه مطلوبی نداده است. راستش را بخواهید، هیچوقت هم نتیجه نمیدهد. تغییر مسیر برای بازگرداندن اعتماد، به شدت ضروری است.