نویسنده این مطلب اقتصاددان ارشد در گلدمن ساکس است.
اعتراف میکنم: اغلب از پاسخدادن به پرسشها درباره دلار طفره میروم. حجم زیادی از ادبیات دانشگاهی و نیز تجربه شخصیام بهعنوان پیشبینیکننده اقتصادی به من آموختهاند که پیشبینی نرخ ارز حتی از پیشبینی رشد اقتصادی، تورم و نرخ بهره نیز دشوارتر است.
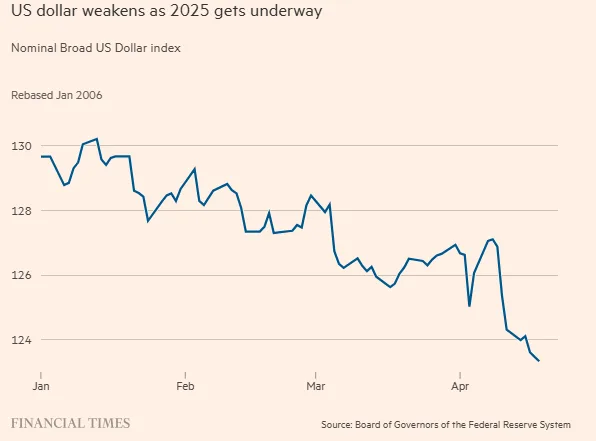
اما با وجود تمام فروتنی، باور دارم که کاهش ۵ درصدی اخیر دلار بر پایه شاخص وزنی تجاری گسترده، هنوز تا حد زیادی ادامه خواهد داشت.
دادههای فدرال رزرو نشان میدهد که ارزش واقعی دلار هنوز نزدیک به دو انحراف معیار بالاتر از میانگین آن از زمان آغاز دوره نرخ ارز شناور در سال ۱۹۷۳ قرار دارد. تنها دو دوره تاریخی دیگر با چنین سطحی از ارزشگذاری، اواسط دهه ۱۹۸۰ و اوایل دهه ۲۰۰۰ بودهاند. هر دو دوره، زمینهساز کاهش ارزش ۲۵ تا ۳۰ درصدی دلار شدند.
همراه با جریانهای سرمایهگذاری مستمر به سوی داراییهای آمریکایی و عملکرد بهتر بازار سهام این کشور، تقویت دلار باعث شده سهم آمریکا در سبد سرمایهگذاری جهانی بهشدت افزایش یابد. برآورد صندوق بینالمللی پول نشان میدهد که سرمایهگذاران غیرآمریکایی در حال حاضر حدود ۲۲ تریلیون دلار دارایی آمریکایی در اختیار دارند. این رقم حدود یکسوم کل پرتفوی ترکیبی آنها را تشکیل میدهد — و نیمی از این داراییها مربوط به سهام هستند که اغلب پوشش ریسک ارزی ندارند. بنابراین، تصمیم سرمایهگذاران غیرآمریکایی برای کاهش سرمایهگذاری در آمریکا، تقریباً به طور قطع باعث کاهش قابلتوجه ارزش دلار خواهد شد.
در واقع، حتی اگر سرمایهگذاران غیرآمریکایی تنها تمایلی به افزایش سرمایهگذاری در داراییهای آمریکایی نداشته باشند، همین امر نیز میتواند فشار نزولی بر دلار وارد کند. چرا که بر پایه حسابهای تراز پرداختها، کسری حساب جاری آمریکا به میزان ۱.۱ تریلیون دلار باید با جریان خالص سرمایهای به همین اندازه در هر سال تأمین شود. از نظر نظری، این جریان سرمایه میتواند از طریق خرید اوراق بهادار آمریکا توسط خارجیها، سرمایهگذاری مستقیم خارجی در آمریکا یا فروش داراییهای خارجی توسط آمریکاییها فراهم گردد. اما در عمل، بیشتر نوسانات تراز حساب جاری آمریکا با تغییرات در خرید داراییهای مالی آمریکا از سوی خارجیها همراستا بوده است. اگر سرمایهگذاران خارجی تمایلی به خرید بیشتر داراییهای آمریکایی با قیمتهای فعلی نداشته باشند، قیمت این داراییها باید کاهش یابد، دلار تضعیف شود، یا – به احتمال زیاد – هر دو اتفاق بیفتد.
اگر اقتصاد آمریکا همچنان مثل اغلب بیست سال گذشته عملکردی بهتر از سایر اقتصادهای پیشرفته داشت، این مشاهدات چندان اهمیتی نمییافتند. اما دستکم در یکی دو سال آینده، چنین چیزی بعید به نظر میرسد. در گلدمن ساکس، ما اخیراً پیشبینی رشد اقتصادی را در تمام اقتصادهای بزرگ، در پی شوک تعرفهای کاهش دادهایم — اما بیشترین کاهش مربوط به ایالات متحده بوده است. ما برآورد خود از رشد تولید ناخالص داخلی آمریکا از سهماهه چهارم ۲۰۲۴ تا سهماهه مشابه امسال را از ۱ درصد به ۰.۵ درصد کاهش دادهایم. با رشد کند تولید ناخالص داخلی و سود شرکتها، افزایش شدید شاخصهای عدمقطعیت در سیاستگذاری آمریکا و پرسشهایی پیرامون استقلال فدرال رزرو، انتظار داریم که سرمایهگذاران غیرآمریکایی از اشتیاق خود برای خرید داراییهای آمریکایی بکاهند.
نباید کاهش ارزش دلار را با از دست رفتن جایگاه آن بهعنوان ارز غالب جهانی اشتباه گرفت. مگر در شرایط شوکهای بسیار شدید، ما بر این باوریم که مزایای دلار بهعنوان واسطه مبادله جهانی و ذخیره ارزش آنچنان عمیق و تثبیتشدهاند که سایر ارزها توان رقابت با آن را ندارند. در گذشته نیز شاهد نوسانات بزرگ در نرخ ارز بودهایم بدون آنکه موقعیت برتر دلار تضعیف شود، و انتظار پایهای ما این است که وضعیت فعلی نیز تفاوتی نداشته باشد.
- *پیامدهای اقتصادی کاهش ارزش دلار چیست؟**
نخست، کاهش ارزش دلار فشار تورمی ناشی از تعرفهها را تشدید خواهد کرد. خود تعرفهها بهتنهایی احتمالاً باعث افزایش تورم (بر اساس شاخص قیمت مخارج مصرف شخصی) از ۲.۷۵ درصد فعلی به ۳.۵ درصد در ادامه سال خواهند شد، و ما برآورد میکنیم که کاهش ارزش دلار نیز میتواند حدود ۰.۲۵ واحد درصد دیگر به این میزان بیفزاید. هرچند این افزایش نسبتاً جزئی است، ولی همین کاهش ارزش دلار تأکیدی است بر این دیدگاه ما که «بار اصلی» تعرفههای بالاتر آمریکا عمدتاً بر دوش مصرفکنندگان آمریکایی خواهد بود، نه تولیدکنندگان خارجی.
دوم، دلار ضعیفتر نهتنها قیمت واردات و قیمت کالاهای مصرفی را بالا میبرد، بلکه قیمت صادرات (بر حسب ارز خارجی) را نیز پایین میآورد. در میانمدت، این تغییر در قیمتهای نسبی باید به کاهش کسری تجاری آمریکا کمک کند؛ هدفی که دولت ترامپ بارها بر آن تأکید کرده است. بنابراین، سیاستگذاران آمریکایی احتمالاً در مسیر تضعیف دلار مانعتراشی نخواهند کرد — حتی بدون نیاز به هیچگونه «توافق مارالاگویی». (مارالاگو (Mar-a-Lago) نام یکی از اقامتگاههای مجلل دونالد ترامپ در فلوریداست. در واقع نویسنده میگوید که بر خلاف گذشته که برای تضعیف دلار توافقهایی بینالمللی انجام میشد (مانند Plaza Accord)، اکنون شاید نیازی به آن نباشد.)
سوم، کاهش ارزش دلار میتواند از نظر تئوریک باعث تسهیل شرایط مالی شده و از افتادن اقتصاد آمریکا به ورطه رکود جلوگیری کند. اما انگیزههای پشت پرده این تضعیف اهمیت دارند. کاهش تمایل به سرمایهگذاری در داراییهای آمریکایی — از جمله اوراق خزانهداری — ممکن است اثر مثبت تضعیف دلار بر شرایط مالی را خنثی کند.
در هر صورت، مهمترین عامل تعیینکننده اینکه آیا آمریکا وارد رکود میشود یا نه، خود دلار نیست. اگر دولت تصمیم بگیرد پس از توقف ۹۰ روزه فعلی، تعرفههای «متقابل» بیشتری را اعمال کند، یا جنگ تجاری آمریکا و چین ادامه یابد، یا تعرفههای هدفمند بیشتری بر کالاها وضع شود، آنگاه رکود ممکن است اجتنابناپذیر باشد — فارغ از اینکه نرخ دلار به کجا برسد.
The dollar has further to fallBy Jan Hatzius
برای دریافت نسخه زبان اصلی این مقاله یا سایر مقاله های روزنامه های معتبر دنیا از جمله فایننشال تایمز، لینک مورد نظر را بهwevs_ir@ در تلگرام ارسال کنید.