وقتی اقتصاددانان میخواهند نقش برجسته دلار بهعنوان تنها ارز واقعاً جهانی را تبیین کنند، به عوامل ساختاریای همچون سهم ایالات متحده از تولید ناخالص داخلی جهان یا عمق و نقدشوندگی بازارهای مالی آمریکا اشاره میکنند. این رویکرد، مبنای دیدگاه خوشبینانه بسیاری از فعالان بازارهای مالی است مبنی بر اینکه، صرفنظر از هر آنچه رخ دهد، تا زمانی که ایالات متحده بزرگترین اقتصاد جهان باقی بماند، دلار نیز جایگاه خود را بهعنوان پناهگاه امن حفظ خواهد کرد.
با این حال، دور دوم ریاستجمهوری ترامپ یادآور این نکته است که صرف اعداد و ارقام نمیتوانند ما را به مقصد برسانند. چرا که همانطور که تاریخنگاران میگویند، این اقدامات انسانهاست — و نه اقتصادها یا بازارها بهطور انتزاعی — که توضیح میدهد چگونه ارزهای بینالمللی به قدرت میرسند یا افول میکنند. این انسانها بودند که گامهای حیاتی را برای ساخت نهادهایی برداشتند که دلار بینالمللی را شکل دادند. و این نیز انسانها خواهند بود که نهایتاً تعیین میکنند آیا این نهادها به بقای خود ادامه میدهند یا فرو میپاشند.
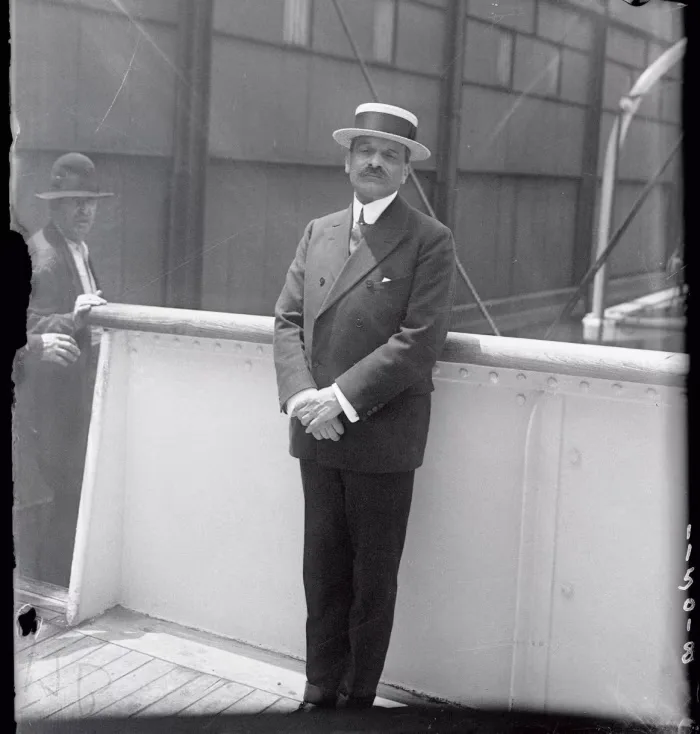
پل واربرگ، معمار ارشد فدرال رزرو ایالات متحده © آرشیو Bettmann
شخصی که شاید بیش از هر کس دیگر سزاوار عنوان بنیانگذار دلار جهانی باشد، پل واربرگ است؛ نوادهٔ خانوادهٔ بانکداری واربرگ مستقر در هامبورگ آلمان که بعدها تابعیت آمریکا را پذیرفت. واربرگ جوان پیش از مهاجرت به ایالات متحده در سال ۱۹۰۲، در زمینهٔ امور مالی بینالمللی در هامبورگ، پاریس و لندن فعالیت کرده بود و در سال ۱۸۹۵ با یکی از اعضای خاندان بانکداری کوهن-لوب ازدواج کرد. تجربهٔ گستردهٔ بینالمللی به واربرگ نشان داد که چگونه موقعیت لندن بهعنوان منبع اصلی تأمین اعتبار تجاری و مالی برای بازرگانان و بانکداران در نقاط مختلف جهان، مزایای بزرگی را نصیب بریتانیا میکرد. این نقاط مختلف شامل ایالات متحده نیز میشد که در آن زمان تقریباً بهطور کامل برای دریافت اعتبار بینالمللی به لندن و پوند استرلینگ وابسته بود.
واربرگ، همچون بسیاری از شهروندان تازهتابعیتیافته، وفاداری عمیقی به کشور جدید خود داشت. او نگران بود که وابستگی اقتصاد آمریکا به لندن و استرلینگ (پوند)، آن را در معرض شوکهای خارجیای قرار دهد که کنترلی بر آنها ندارد. همچنین بهخوبی درک کرده بود که جذابیت لندن بهعنوان مرکز مالی بینالمللی، بر تلاشهای حمایتی بانک انگلستان استوار بود؛ بانکی که آماده بود بهعنوان آخرین مرجع تأمین اعتبار، نقدینگی و ثبات بازار را تضمین کند. از این رو، طبیعی بود که هرگونه بلندپروازی ایالات متحده برای ترویج استفاده بینالمللی از دلار، با نبود یک بانک مرکزی مؤثر، ناکام بماند.
از سال ۱۹۰۶، واربرگ به مدافع خستگیناپذیر ایجاد چنین نهادی تبدیل شد. او استدلال میکرد که یکی از وظایف اصلی بانک مرکزی آینده باید توسعهٔ بازاری برای ابزارهای اعتباری مبتنی بر دلار جهت تأمین مالی تجارت بینالمللی باشد. با اقتباس از اصطلاحات اروپایی، او این اسناد بانکی یا حوالههای تجاری را “پذیرههای تجاری” (Trade Acceptances) مینامید و پیشبینی میکرد که بانک مرکزی آنها را «میپذیرد» یا خریداری میکند تا به این ترتیب بازار اعتبار تجاری جدید را روانتر کند.
واربرگ مقالاتی در روزنامهها مینوشت و در مجامع عمومی سخنرانی میکرد، اگرچه لهجهٔ غلیظ انگلیسیاش باعث خجالت او میشد. در سال ۱۹۱۰، او یکی از اعضای گروه کوچکی از کارشناسان بود که در جزیرهٔ جکیل در سواحل جورجیا گرد هم آمدند تا مفاد قانونی را تدوین کنند که بعدها به “قانون فدرال رزرو” تبدیل شد. در سال ۱۹۱۴، واربرگ به یکی از اعضای بنیانگذار هیئت مدیره فدرال رزرو تبدیل شد. مقرراتی که او تدوین کرد، به فدرال رزرو اجازه میداد تا پذیرههای تجاری دلاری را خریداری کند و از این طریق بازار را گسترش دهد. تا دههٔ ۱۹۲۰، این بازار بهاندازهای رشد کرده بود که ارزش پذیرههای تجاری دلاری با ارزش اعتبارات تجاری منشأ گرفته از لندن و بر مبنای استرلینگ برابری میکرد و در برخی سالها حتی از آن پیشی میگرفت.
با این حال، جایگاه دلار بهعنوان رقیب استرلینگ در دهه ۱۹۳۰ دچار عقبگرد شد؛ زمانی که فدرال رزرو از بازار پذیرههای تجاری عقب نشست و ایالات متحده با مجموعهای از بحرانهای شدید بانکی و مالی مواجه شد. آمریکا پس از جنگ جهانی دوم، بهعنوان تنها ابرقدرت جهان غرب از دل این بحرانها سربرآورد و فرصتی تازه برای دلار ایجاد شد. اما این نقش بینالمللی دلار در نهایت با مداخلهٔ فرد برجستهٔ دیگری به نام هری دکستر وایت تثبیت گردید.
<figure><img src="/img//img/2026/09/3311d607d669f47224.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 2" loading="lazy" decoding="async" /></figure> هری دکستر وایت، درحال پیش نویس طرحی که مبنایی برای طرح آمریکا برای صندوق بین المللی پول، بانک جهانی و سیستم برتون وودز خواهد بود. © آرشیو Bettmann
- *یت برخلاف واربرگ، از پیشینهای بسیار متواضعتر برخوردار بود. والدین او مهاجرانی لیتوانیایی بودند؛ پدرش دستفروشی میکرد و بعدها یک فروشگاه ابزارآلات باز کرد. وایت که شخصیتی حساس و سختگیر داشت، پس از طی یک دوران نهچندان موفقیتآمیز در عرصهٔ دانشگاهی، در سال ۱۹۳۴ به وزارت خزانهداری تحت مدیریت هنری مورگنتاو پیوست و به مقام دستیار وزیر ارتقا یافت؛ سمتی که او را مسئول کلیهٔ امور اقتصادی و مالی بینالمللی مرتبط با جنگ جهانی دوم در وزارت خزانهداری میکرد. در طول جنگ، وایت طرحی را تدوین کرد که پس از اصلاحاتی، به نقشهٔ راه ایالات متحده برای تأسیس صندوق بینالمللی پول (IMF)، بانک جهانی و نظام برتون وودز** بدل شد؛ نهادهایی که بنیان نظم پولی بینالمللی پس از جنگ و سلطهٔ دلار را فراهم کردند.
البته آمریکا ناگزیر بود با سایر کشورهایی که در کنفرانس پولی بینالمللی برتون وودز در ایالت نیوهمپشایر در سال ۱۹۴۴ حضور داشتند، مذاکره کند. وایت میبایست با همتای بریتانیایی خود، جان مینارد کینز، مقابله و چانهزنی کند. اما عناصر کلیدی طرح وایت مستقیماً در توافق برتون وودز گنجانده شد.
به طور مشخص، وایت میکوشید دلار را بهعنوان تنها ارز بینالمللی کاملاً قابل تبدیل در نظام تازهتأسیس برتون وودز متمایز سازد. در یکی از پیشنویسهای اولیه توافق، قید شده بود که نرخهای مبادله باید به طلا یا به «ارزهای قابل تبدیل به طلا» متصل باشد. وقتی یکی از همکاران کینز، دنیس رابرتسون، بیگناهانه اشاره کرد که پس از پایان جنگ، تنها دلار آمریکا احتمالاً به طور آزادانه به طلا قابل تبدیل خواهد بود، وایت فرصت را غنیمت شمرد تا نقش دلار را تثبیت کند. او و تیمش تمام شب را بیدار ماندند تا پیشنویس توافق را بازنویسی کنند و عبارت «ارزهای قابل تبدیل به طلا» را با عبارت «طلا … یا دلار ایالات متحده با وزن و عیار مصوب در اول ژوئیه ۱۹۴۴» جایگزین کنند. به این ترتیب، توافق برتون وودز دلار را به مرکز ثقل نظام پولی بینالمللی پس از جنگ بدل کرد؛ نظامی که سایر اجزایش پیرامون دلار میچرخید.
با این حال، دورهٔ پس از آن که به سلطهٔ دلار انجامید، تنها به وایت و نهادهای ایجادشده در برتون وودز محدود نمیشد. اجرای طرح مارشال برای تأمین دلارهای لازم به اروپا جهت ازسرگیری پرداختهای بینالمللی و بازادغام اقتصادی قاره در نظم جهانی، ضروری بود. همچنین، رهبران آمریکا مجبور شدند با دور زدن بیمیلی کنگره برای پیوستن به سازمان تجارت بینالمللی، توافقنامهای با عنوان موافقتنامه عمومی تعرفه و تجارت (GATT) ایجاد کنند.
<figure><img src="/img//img/2026/09/f99bee57d5c037a049.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 3" loading="lazy" decoding="async" /></figure> جورج سی مارشال، وزیر امور خارجه ایالات متحده، در جلسه استماع در نوامبر 1947 در مورد طرح ارائه دلار به اروپا © آرشیو Bettmann
ایالات متحده از ادغام اروپا و ایجاد جامعه اقتصادی اروپا حمایت کرد؛ موضعی که به سیاستگذاران اروپایی اطمینان خاطر داد که تکیه بر ارز شریک اتحاد مستحکمی همچون آمریکا تصمیمی عاقلانه است. ناتو نیز به اروپاییها نشان داد که آنها نه تنها یک شریک اقتصادی، بلکه یک شریک ژئوپلیتیک دارند که میتوانند به تعهدات — و ارز — او با خیال آسوده اعتماد کنند. رشد قدرتمند اقتصاد آمریکا نیز این اطمینان را تقویت کرد که ایالات متحده توانایی پشتیبانی از تعهدات خود را دارد.
بنابراین، حتی زمانی که نظام برتون وودز، که نرخهای مبادله را به دلار متصل کرده بود، در سال ۱۹۷۱ فروپاشید، مرکزیت جهانی دلار همچنان پابرجا ماند؛ پایداریای که توسط نهادهایی که واربورگ، وایت و همعصرانشان بنا نهاده بودند، تقویت میشد: یک فدرال رزرو مستقل، یک نظام تجارت آزاد جهانی که آمریکا و شرکایش به آن متعهد بودند، و یک اتحاد ژئوپلیتیک مستحکم. تسلط پایدار دلار نه تنها از دل اعداد و ارقام — یعنی سهم بالای آمریکا از تولید ناخالص داخلی جهانی و تراکنشهای مالی — بلکه به همان اندازه از دل روابط و تعهدات متقابل ناشی میشد.
سهم ایالات متحده در اقتصاد جهانی از زمان جنگ جهانی دوم کاهش یافته است، اما وال استریت همچنان بزرگترین بازار بورس جهان به شمار میآید و دلار همچنان نقشی حیاتی در ذخایر ارزی و پرداختهای بینالمللی ایفا میکند.
<figure><img src="/img//img/2026/09/5e5cebdfb22f0af6c2.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 4" loading="lazy" decoding="async" /></figure> <figure><img src="/img//img/2026/09/ae8900f6b5d5248a25.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 5" loading="lazy" decoding="async" /></figure> <figure><img src="/img//img/2026/09/2595d9e3a461c4e21c.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 6" loading="lazy" decoding="async" /></figure> <figure><img src="/img//img/2026/09/ee4957dfebf8353882.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 7" loading="lazy" decoding="async" /></figure> <figure><img src="/img//img/2026/09/5052b3f7133f02f7e0.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 8" loading="lazy" decoding="async" /></figure>
- *دونالد ترامپ تنها طی چند ماه موفق شده است — اگر نگوییم این روابط و تعهدات متقابل را نابود کند — دستکم آنها را تضعیف نماید. ترامپ و منصوبان او خودِ ارزشها و ترتیباتی را زیر سوال میبرند که تقریباً یک قرن تسلط دلار بر آنها استوار بوده است. برای نخستین بار در دوران معاصر، بقای نهادهایی** که این سلطه بر آنها تکیه دارد، به طور جدی مورد تردید قرار گرفته است.
در آغاز، استثناگرایی اقتصادی آمریکا زیر سوال رفته است. اقتصاد ایالات متحده در سالهای اخیر عملکرد بهتری نسبت به دیگر کشورهای پیشرفته داشته است. آمریکا میزبان شرکتهای پیشروی فناوری در جهان است. در حوزهی هوش مصنوعی در خط مقدم پژوهش قرار دارد. دارای فرهنگی است که از کارآفرینیهای نوپا حمایت میکند و شکستهای متوالی کارآفرینان را میبخشد. همچنین، از صنعت سرمایهگذاری خطرپذیر پیشرفتهای برخوردار است که به راهاندازی کسبوکارهای جدید کمک میکند. آمریکا همچنان جاذبهای برای استعدادهای خارجی محسوب میشود.
اما هیچ تضمینی وجود ندارد که آنچه در گذشته صادق بوده، در آینده نیز برقرار بماند. ظرفیت پژوهشی بخش عمومی و دانشگاههای ایالات متحده در حال تحلیل رفتن است. اینکه آیا مهاجران ماهر همچنان دروازههای آمریکا را گشوده و خوشامدگو خواهند دید، پرسشی بیپاسخ است. بیثباتی سیاستها و تردیدها درباره حاکمیت قانون، ممکن است آمریکا را به مکانی کمتر جذاب برای سرمایهگذاری تبدیل کند.

سهم آمریکا از صادرات جهانی از اوایل دههی ۱۹۵۰ به طور چشمگیری کاهش یافته است — از ۱۸ درصد به تنها ۱۱ درصد. این روند به خودی خود غیرطبیعی یا نگرانکننده نیست؛ بلکه بازتابی از بازسازی موفق اقتصاد جهانی پس از جنگ جهانی دوم است — فرایندی که خود آمریکا نقشی قابل توجه در آن داشت. اما کاهش بیشتر سهم آمریکا از تجارت جهانی، در نتیجهی وضع تعرفههای سنگین توسط سیاستمدارانی که باور دارند تجارت بینالمللی یک بازی حاصلجمع-صفر است، بدون شک بسیار آسیبزا خواهد بود. تاریخ مملو از نمونههایی است که پیوندهای تجاری یک کشور، موجب گسترش کاربرد بینالمللی ارز آن شده — و برعکس، اختلال در این پیوندها موجب تضعیف جایگاه جهانی آن ارز گردیده است.
علت این روند واضح است: ارز کشور پیشتاز تجاری به طور طبیعی توسط صادرکنندگان و واردکنندگان آن کشور — که سهم بزرگی در بازارهای جهانی دارند — به کار گرفته میشود. از این رو، صادرکنندگان و واردکنندگان سایر کشورها نیز برای سهولت تعامل با این اقتصاد عمده، ترغیب میشوند که از همان ارز استفاده کنند. همین انگیزه برای نهادهای خارجیای که قصد دارند در بازارهای مالی این کشور غالب وام بگیرند، وجود دارد. در نتیجه، زمانی که وزن یک اقتصاد در تجارت جهانی کاهش یابد، نیروهای بازار که به استفادهی گسترده از ارز آن کمک میکنند نیز به همان نسبت تضعیف میشوند. یک سیاست تعرفهای معیوب در قالب “اول آمریکا” که به تجارت ایالات متحده آسیب بزند، این روند را تسریع خواهد کرد.
علاوه بر این، خطر دیگری نیز متوجه دلار است: استفادهی بیبرنامه و پراکنده از تحریمها توسط آمریکا. حتی پیش از حملهی روسیه به اوکراین و تحریم نهادهای روسی، آمریکا به طور فزایندهای از این سلاح مالی استفاده میکرد: تعداد افرادی که در سال ۲۰۰۰ مشمول تحریمهای آمریکا بودند ۹۱۲ نفر بود؛ این رقم تا سال ۲۰۲۱ به بیش از ۹۴۰۰ نفر رسید.
تحریمهایی که در سال ۲۰۲۲ علیه روسیه اعمال شد، انگیزهی کشورها برای کاهش وابستگی به دلار را بیشتر کرد؛ چرا که این نگرانی به وجود آمد که داراییهای دلاری روسیه نه تنها مسدود شوند، بلکه توقیف شده و برای بازسازی اوکراین مصرف گردند — که خود الگویی خطرناک برای سایر کشورها خواهد شد.
با این حال، نکتهی مهم این است که این تحریمها با همکاری متحدان آمریکا اعمال شد، به طوری که دولت روسیه گزینههای کمی جز دلار برای پرداختهای بینالمللی داشت. اما اینجا نیز نمیتوان اطمینان داشت که گذشته همواره راهنمای آینده خواهد بود؛ به عنوان نمونه، کشورهای اروپایی در دورهی نخست دولت ترامپ، با سیاست “فشار حداکثری” بر ایران و اعمال مجدد تحریمها علیه این کشور همراهی نکردند.
<figure><img src="/img//img/2026/09/9072c1d57a8cabb648.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 10" loading="lazy" decoding="async" /></figure> کارگران در حال تخلیه جعبه ها در اسلو به عنوان بخشی از بازسازی اروپا با کمک طرح مارشال پس از جنگ جهانی دوم © Alamy
کاهش همکاریهای فراآتلانتیکی در دور دوم ریاستجمهوری ترامپ، حاکی از احتمال بالای بروز اختلافات بیشتر است. ترامپ در تهدید به استفاده از سلاحهای اقتصادی — اعم از تعرفهها، تحریمها یا سایر ابزارها — چندان محتاط نبوده است. او هنگام اعمال این اقدامات، نه تنها با دیگر کشورها همکاری نکرده، بلکه دقیقاً برعکس عمل کرده است. اگر آمریکا به این رویهی تکروی خود ادامه دهد، ارزهای کشورهای دیگر — بهویژه آنهایی که در برنامههای تحریمی آمریکا شرکت نمیکنند — از فرآیند تنوعبخشی به دوری از دلار سود خواهند برد.
علاوه بر این، چشمانداز مالی و بودجهای آشفتهی آمریکا نیز تهدیدی برای دلار محسوب میشود. دلار همواره برای بانکهای مرکزی، خزانهداران شرکتها، مدیران صندوقهای ثروت ملی و سرمایهگذاران بینالمللی جذاب بوده است؛ چرا که هم به میزان کافی در دسترس بوده و هم ارزش خود را حفظ کرده است. آمریکا تاکنون توانسته عرضهی پایداری از دلار برای پاسخ به نیازهای نقدینگی اقتصاد جهانی فراهم کند، بدون اینکه به حدی دلار عرضه کند که اعتماد به ارزش آن تضعیف شود.
اما اگر تاکنون چنین بوده، بحرانهای مالی و بودجهای آمریکا ممکن است در آیندهای نه چندان دور، دلار را به لبۀ پرتگاه براند. بر اساس گزارش «دفتر بودجهی کنگره» (CBO)، میزان بدهی عمومی آمریکا از ۹۹٪ تولید ناخالص داخلی در سال ۲۰۲۴، به ۱۱۶٪ در ۲۰۳۴، ۱۳۹٪ در ۲۰۴۴ و ۱۶۶٪ در ۲۰۵۴ خواهد رسید. قوانین در دست تصویب، از جمله تمدید کاهش مالیاتهای سال ۲۰۱۷ ترامپ، میتواند این روند افزایش بدهی را شتاب دهد. هیچ آستانهی جادوییای برای نسبت بدهی به تولید ناخالص داخلی که در آن به طور خودکار اعتماد از بین برود وجود ندارد؛ اما کاهش مالیاتهای بیپایان، کاهش خیالی هزینههای دولتی و قطبی شدن شدید سیاسی در نهایت باعث خواهد شد که سرمایهگذاران خارجی نسبت به آیندهی دلار دچار تردید شوند.
اگر دلار به عنوان ذخیرهی ارزش و وسیلهی پرداخت، به دلیل انتظار حفظ ارزش جذاب است، آنگاه اقدامات دولت ترامپ برای تضعیف استقلال فدرال رزرو به طور جدی به جذابیت دلار لطمه خواهد زد. در فوریه، ترامپ با صدور فرمان اجرایی اعلام کرد که «مقامات دارای قدرت اجرایی گسترده باید تحت نظارت و کنترل رئیسجمهور منتخب مردم باشند.» او دستور داد که تمامی نهادهای موسوم به «مستقل» پیش از اجرای مقررات خود، پیشنهادات مقرراتیشان را برای بررسی به کاخ سفید ارائه کنند.
همچنین، وکیل موقت ترامپ، سارا هریس، به سنای آمریکا اعلام کرد که وزارت دادگستری دیگر از مقرراتی که رئیسجمهور را ملزم به اعلام “علت” برای برکناری رؤسای نهادهای مستقل میکند، دفاع نخواهد کرد. گرچه مشخص نیست که این دستورات در نهایت برای به چالش کشیدن استقلال فدرال رزرو یا امنیت شغلی جی پاول (رئیس فدرال رزرو) به کار گرفته خواهد شد یا خیر، اما ترامپ همین تازگی دو عضو دموکرات کمیسیون تجارت فدرال (FTC) را اخراج کرده است. سرمایهگذاران خارجی قطعاً برداشتهای خاص خود را خواهند داشت.
علاوه بر اینها، سوالاتی دربارهی این که آیا دارندگان خارجی اوراق بدهی آمریکا همچنان به طور عادلانه رفتار خواهند شد یا خیر، مطرح است. اسکات بسنت، وزیر خزانهداری ترامپ، reportedly (گزارش شده است که) در حال بررسی طرحی بوده که بر اساس آن، اوراق قرضهی پنج و ده سالهی خزانهداری آمریکا که در اختیار سرمایهگذاران خارجی است، به اوراق قرضهی ۱۰۰ ساله با نرخ بهرهی پایین تبدیل شود — چه سرمایهگذاران بخواهند، چه نخواهند.
همچنین در جریان کارزار انتخابات ریاست جمهوری ۲۰۲۴، مشاوران ترامپ مانند رابرت لایتهایزر پیشنهاد کردند که خریدهای خارجی اوراق خزانهی آمریکا مشمول مالیات شوند؛ اقدامی که هدف آن تضعیف دلار و افزایش رقابتپذیری صادرات آمریکا بود.
استفن میران، نامزد ترامپ برای ریاست شورای مشاوران اقتصادی، در دوران پیشین خود به عنوان استراتژیست سرمایهگذاری، از چنین سیاستی حمایت کرده و نحوهی اجرای آن را توضیح داده بود. میران پیشنهاد کرده بود که با وضع “حقالزحمهی استفاده” بر دارندگان رسمی خارجی اوراق خزانه، بخشی از سود پرداختی به آنها کسر شود. نامگذاری این اقدام به عنوان “حقالزحمه” به جای “مالیات کسر شده”، میتوانست از نقض معاهدات مالیاتی بینالمللی جلوگیری کند. اما این کار نقض صریح این انتظار است که سرمایهگذاران داخلی و خارجی باید به طور برابر رفتار شوند — انتظاری که یکی از سنگبناهای جایگاه بینالمللی دلار است.
این تلاش برای محدود کردن خرید خارجی اوراق خزانه به منظور تضعیف دلار — که ترامپ و مشاورانش آن را مطلوب میدانند — میتواند به سرعت از کنترل خارج شود.
<figure><img src="/img//img/2026/09/cfaa6e069041e75d31.webp" alt="آیا دلار میتواند همچنان پادشاه ارزها باقی بماند؟ — 11" loading="lazy" decoding="async" /></figure> پوستری از سال ۱۹۴۷ که عمو سام را در حال بازسازی قارهی اروپا به کمک طرح مارشال نشان میدهد، در حالی که شعار «سیمان برای اروپا» بالای آن نقش بسته است؛ طراحی اثر توسط تیبو دو شامپروزه انجام شده. © مجموعه سیریپ
در نهایت، نقش جهانی دلار آسیب خواهد دید اگر ایالات متحده در نگاه دیگران پشت به متحدان خود کند. کشورها معمولاً ارز متحدان خود را هم به عنوان ذخیره ارزی نگه میدارند و هم برای پرداختهای بینالمللی به کار میگیرند؛ زیرا این متحدان نه تنها به عنوان نگهبانان قابل اعتماد داراییهای خارجی دیده میشوند، بلکه نگه داشتن ارز یک شریک سیاسی نشانهای از حسن نیت تلقی میشود. پیش از جنگ جهانی اول، اعضای اتحاد سهگانه (آلمان، اتریش-مجارستان و ایتالیا) و تفاهمنامه سهگانه (فرانسه، بریتانیا و روسیه) ذخایر خارجی خود را به صورت ارزهای شرکای خود نگه میداشتند. همچنین کشورهایی که دارای تفاهمنامههای امنیتی با یکدیگر بودند، ارز طرف مقابل را به عنوان ذخیره ارزی حفظ میکردند.
در دهه ۱۹۳۰، نه تنها کشورهای مشترکالمنافع و مستعمرات بریتانیا، بلکه بسیاری از دیگر متحدان این کشور نیز ذخایر خود را در لندن نگه میداشتند و نرخ ارز خود را بر مبنای پوند تثبیت کرده بودند؛ ترتیبی که به «منطقه استرلینگ» شهرت یافت. در دهه ۱۹۶۰، دولتهای آلمان و ژاپن به دلیل اهمیتی که برای اتحاد دفاعی خود با ایالات متحده و حضور نیروهای نظامی آمریکا در خاکشان قائل بودند، از دلار حمایت کردند و به حفظ جایگاه بینالمللی آن کمک نمودند. امروزه، تایوان، کره جنوبی و ژاپن بخش نامتناسبی از ذخایر ارزی خود را به دلار اختصاص دادهاند، زیرا به چتر امنیتی ایالات متحده وابستهاند. پس از جنجال ترامپ در دفتر بیضی (Oval Office) با ولودیمیر زلنسکی و سیاست مماشات با روسیه، این نظریه که سیاستهای اتحاد سیاسی برای جایگاه بینالمللی ارز اهمیت دارند، در آستانهی آزمونی واقعی قرار گرفته است.
در نهایت، سرنوشت دلار به میزان تعهد رهبران آمریکا به حاکمیت قانون، احترام به تفکیک قوا و وفاداری به تعهدات خارجی کشور بستگی خواهد داشت. همچنین به میزان عزم کنگره، دادگاهها و مردم برای پاسخگو نگه داشتن مقامات نیز وابسته است. چه کسی تصور میکرد کار به اینجا بکشد؟
- *بری آیشنگرین**، استاد اقتصاد و علوم سیاسی در دانشگاه کالیفرنیا، برکلی، و نویسندهی کتاب «امتیاز گزاف: ظهور و افول دلار» است.