متن کامل مقاله
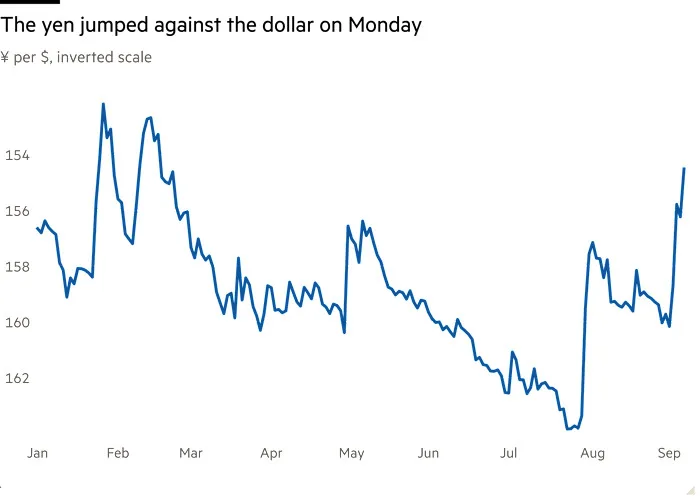
ین در روز سهشنبه به روند صعودی خود در برابر دلار آمریکا ادامه داد و از سطحی که پس از مداخله دولت در اوایل ماه اوت به آن رسیده بود فراتر رفت؛ زیرا در طول معاملات توکیو، معاملهگران همچنان با سرعت موقعیتهای سفتهبازی خود را میبستند.
ارز ژاپن با ۰.۶ درصد رشد به ۱۵۳.۴۰ ین در برابر هر دلار رسید که بالاترین سطح آن در سال ۲۰۲۶ است. این رشد پس از آن رخ داد که ین در روز دوشنبه تا ۱.۴ درصد بالا رفت و به ۱۵۴.۰۴ ین رسید که بیشترین رقم از ماه فوریه تاکنون بود.
با این حرکت، رشد ارزش این ارز در برابر دلار در ماه سپتامبر به ۴ درصد رسید. همین موضوع باعث شد برخی از تحلیلگران به این نتیجه برسند که ین پس از بیش از یک سال افت پیوسته، بالاخره در حال تغییر مسیر است.
لی هاردمن (Lee Hardman)، تحلیلگر ارشد ارز در MUFG گفت: «این روند میتواند پایدارتر باشد… ین ممکن است باز هم قویتر شود.»
او به احتمال بالای افزایش نرخ بهره در ژاپن به عنوان عاملی برای تقویت ین اشاره کرد؛ علاوه بر این، صندوقهای بازنشستگی ژاپنی هم ممکن است برای کسب سود، سرمایههای خود را به داراییهای داخلی بازگردانند.
رشد روز دوشنبه پس از مداخله سنگین ۱۵.۴ هزار میلیارد ینی (۹۹.۶ میلیارد دلاری) مقامات ژاپنی در ماههای ژوئیه و اوت رخ میدهد؛ اقداماتی که در اقدامی کمسابقه، با حمایت دولت آمریکا همراه بود.
از آن زمان، گمانهزنیهای بازار روی تصمیم بعدی Bank of Japan متمرکز شده که قرار است هیئت سیاستگذاری پولی آن هفته آینده جلسه داشته باشد.
به دنبال فشارهای علنی اسکات بسنت (Scott Bessent)، وزیر خزانهداری آمریکا، بر BoJ برای بالا بردن نرخ بهره، بازارها اکنون شانس ۸۰ درصدی برای افزایش ۰.۲۵ واحد درصدی نرخ بهره و رسیدن آن به ۱.۲۵ درصد در پایان هفته آینده قائل هستند.
همچنین پیشبینیها درباره اینکه BoJ شاید نرخ بهره را در ماه اکتبر هم دوباره بالا ببرد، در حال افزایش است؛ اقدامی پیاپی و کمسابقه که هدف آن عقب نماندن از مهار تورم است و احتمالاً از ارزش این ارز بیشتر پشتیبانی خواهد کرد.
یکی از مدیران صندوقهای سرمایهگذاری در توکیو گفت: «سه هفته پیش این حرف را نمیزدم، اما افزایش پیاپی نرخ بهره حالا سناریوی اصلی ما شده است. فکر میکنم این موضوع سرمایههای کوتاهمدت و پرریسک را ترسانده است، بنابراین از دیدن نوسانات شدید در بازار ارز با جذب این ریسک تعجب نمیکنم.»
با این حال، برخی از سرمایهگذاران هنوز مردد هستند.
مارک ریچاردز (Mark Richards)، رئیس تیم سرمایهگذاری چنددارایی در BNP Paribas Asset Management گفت: «سوال من در حال حاضر این است که آیا BoJ واقعاً جرات اتخاذ یک موضع انقباضی (hawkish) جدی و اجرای آن را دارد یا نه؟ احتمالاً [افزایش یکچهارم واحد درصدی] رخ میدهد و پیامهایشان هم نسبتاً سختگیرانه خواهد بود، اما درباره بعد از آن شک دارم.»
یکی از سرمایهگذاران به معاملات بسیار بزرگی اشاره کرد که در آستانه تعطیلات روز کارگر آمریکا و با وجود حجم پایین بازار ثبت شد، اما گفت مطمئن نیست مداخله رسمی دولت رخ داده باشد یا نه.
ماسایوکی ناکاجیما (Masayuki Nakajima)، استراتژیست چنددارایی در Mizuho گفت: «خیلی از فعالان بازار به شدت نگران ریسک مداخله رسمی هستند، زیرا با توجه به تعطیلات آمریکا، نقدینگی بازار پایین خواهد بود.»
جهش سریع ین دوباره نگرانیها درباره خروج ناگهانی و شدید سرمایهها از معاملات موسوم به کری ترید (carry trade) را زنده کرده است؛ شبیه تلاطمهایی که در تابستان ۲۰۲۴ پس از افزایش نرخ بهره BoJ به ۰.۲۵ درصد در بازارها رخ داد.
شریکانت کاله (Shrikant Kale)، تحلیلگر Jefferies گفت اگرچه تخمین اندازه معاملات کری ترید دشوار است، اما میزان وامهای بینالمللی ارزی مبتنی بر ین، دوسوم بیشتر شده و از ۲۱۶ هزار میلیارد ین در دسامبر ۲۰۲۱ به ۳۶۰ هزار میلیارد ین تا ماه مارس امسال رسیده است.
کاله گفت بر این اساس، «چرخه فعلی با اختلاف بزرگترین حجم انباشت معاملات کری ترید در سه دهه گذشته است»، و این یعنی BoJ برای جلوگیری از بیثباتی مالی باید با احتیاط قدم بردارد.
گزارش تکمیلی از ویلیام سندلاند در هنگکنگ