متن کامل مقاله
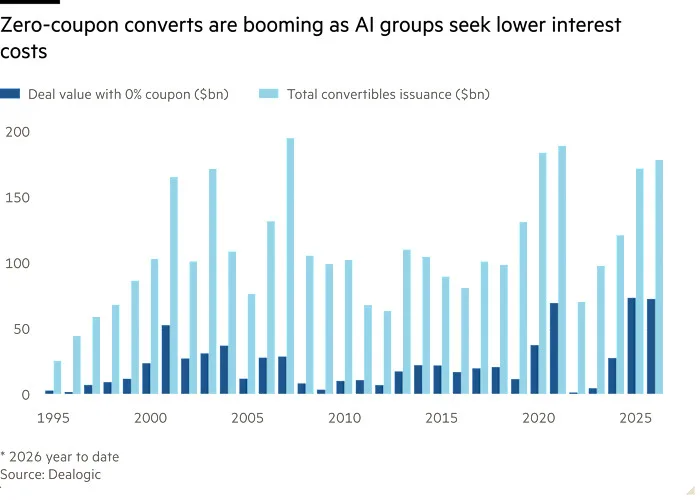
انتشار جهانی اوراق قرضه تبدیلپذیر بدون بهره در مسیر ثبت یک سال رکورددار است؛ چرا که شرکتهای AI سرمایهگذاران مشتاقی را جذب میکنند که حاضرند برای سهم بردن از این بخشِ در حال رشد سریع، از دریافت سود دورهای (کوپن) چشمپوشی کنند.
طبق آمار گروه داده Dealogic، شرکتها از ابتدای سال جاری تاکنون ۷۲ میلیارد دلار اوراق تبدیلپذیر بدون سود منتشر کردهاند؛ رقمی که در آستانه شکستن رکورد قبلی ۷۳ میلیارد دلاری در کل سال ۲۰۲۵ است.
شرکتهای مرتبط با AI به دلیل نوسان شدید قیمت سهام در این بخش، پیشتاز انتشار این نوع بدهیها بودهاند؛ بخشی که در طول رشد خیرهکننده و چندساله خود، افتهای شدید اما موقتی را تجربه کرده است.
اوراق قرضه تبدیلپذیر در عمل شامل یک اختیار خرید (call option) هستند که به سرمایهگذاران اجازه میدهد بدهی خود را با قیمتی مشخص به سهام تبدیل کنند؛ اختیاری که با افزایش نوسان سهام، ارزش بیشتری پیدا میکند. بسیاری از سرمایهگذاران حاضر شدهاند به امید دسترسی ارزان به سهام در آینده، قید دریافت سود را بزنند.
نیکولا کرمیو (Nicolas Crémieux)، مدیر بخش اوراق تبدیلپذیر در Mirabaud Asset Management گفت: «شرکتهایی که اکنون وارد این بازار میشوند نوسان بسیار بیشتری نسبت به شرکتهای قبلی دارند. وقتی چیز ارزشمندتری میفروشید، میتوانید [امتیاز] کمتری در ازای آن بدهید.»
این نوع بدهی در سالهای اخیر تا حدی به خاطر شرکت Strategy مایکل سیلور (Michael Saylor) که مشغول جمعآوری بیتکوین است و میلیاردها دلار از این اوراق منتشر کرده، محبوبیت زیادی پیدا کرده است. در میان ناشران مرتبط با AI در سال جاری، ON Semiconductor در ماه مه ۱.۳ میلیارد دلار اوراق با نرخ صفر درصد منتشر کرد و گروه نرمافزار و شبکه نوری Ciena Corp نیز در ماه ژوئن نزدیک به ۲.۹ میلیارد دلار اوراق بدون سود فروخت.
با افزایش شدید هزینههای استقراض در سراسر جهان و رشد بازدهی اوراق ۱۰ ساله خزانهداری آمریکا از ۴.۱۵ درصد به ۴.۶۶ درصد در سال جاری، تمایل به انتشار چنین اوراقی بیشتر شده است.
دوریان کارل (Dorian Carrell)، مدیر درآمد چنددارایی و همکار مدیریت اوراق تبدیلپذیر در Schroders گفت ناشران تلاش میکردند در فضای نرخهای بهره بالاتر، هزینههای پرداخت سود را کاهش دهند.
او گفت: «نرخها اکنون به مراتب بالاتر و ماندگارتر از چیزی به نظر میرسند که خیلی از شرکتها در سالهای ۲۰۲۰ تا ۲۰۲۱ انتظار داشتند. تلاشی وجود دارد تا نوآوری بیشتری به خرج دهند و به فکر به حداقل رساندن هزینههای تأمین مالی، کاهش رقیقشدن سهام (dilution) و حفظ رتبه اعتباری باشند. انگیزه برای رفتن به سمت اوراق بدون سود بسیار بیشتر شده است.»
انتشار کلی اوراق قرضه تبدیلپذیر در سال جاری اوج گرفته است تا به تأمین صدها میلیارد دلاری که شرکتهای AI صرف زیرساختها میکنند کمک کند، و یک مسیر تأمین مالی ارزشمند برای شرکتهایی فراهم آورد که هزینههای هنگفت اما جریان نقدینگی اندکی دارند.
طبق گزارش Barclays Research، تا پایان هفته گذشته کمی بیش از ۱۱۳ میلیارد دلار اوراق تبدیلپذیر در سال جاری در آمریکا — بازار اصلی این معاملات — منتشر شده است که بالاترین سطح در دورههای مشابه بوده و با محرک تقاضای AI، به رکورد تاریخی ۱۲۰ میلیارد دلاری در کل سال ۲۰۲۵ نزدیک میشود.
در همین حال، تقاضای پرشور سرمایهگذاران باعث شده سود برخی اوراق به صفر برسد. به گفته کرمیو از Mirabaud، این نرخها بین سالهای ۲۰۲۲ تا ۲۰۲۴ در یک «فرصت سرمایهگذارپسندتر» معمولاً بالاتر بودند، اما «حجم پولی که به دنبال اوراق مرتبط با AI بود، این پنجره را بست».
طبق آمار Dealogic، اوراق بدون سود در سال جاری حدود ۴۱ درصد از کل انتشار اوراق تبدیلپذیر را به خود اختصاص دادهاند.
ونو کریشنا (Venu Krishna)، مدیر استراتژی سهام آمریکا در Barclays گفت: «اوراق تبدیلپذیر آمریکا در مسیر ثبت رکورد انتشار، از جمله اوراق با [سود] صفر درصد قرار دارند که بخش عمده آن به خاطر عرضه از سوی بخشهای جذاب بازار مانند حوزههای مرتبط با AI است.»
با این حال، با وجود تمایل شدید سرمایهگذاران به چنین بدهیهایی در سالهای اخیر، افزایش بازده اوراق قرضه در سال جاری باعث شده بسیاری از سرمایهگذاران برای خرید اوراقی که سودی نمیپردازد پاداش بیشتری بخواهند. این موضوع ناشرانی را که قصد انتشار اوراق با نرخ صفر درصد دارند وادار کرده تا قیمت تبدیل بدهی به سهام را کاهش دهند؛ قیمتی که بهصورت یک صرف (premium) نسبت به قیمت زمان انتشار اوراق تعیین میشود.
برای محافظت از سهامداران فعلی، شرکت میتواند از یک بانک ابزاری موسوم به «اختیار خرید با سقف مشخص» (capped call) بخرد، طوری که وقتی قیمت سهام از قیمت تبدیل بالاتر میرود — تا یک سقف مشخص و توافقشده — بانک مابهالتفاوت را نقدی یا بهصورت سهم پرداخت میکند و مانع رقیقشدن ارزش سهام میشود. خرید این ابزار از محل درآمدهای ناشی از فروش اوراق انجام میشود و هزینههای اولیه انتشار را افزایش میدهد.
کارل در Schroders گفت: «تنها راهی که میتوانید [اوراق با سود صفر درصد منتشر کنید] این است که هنگام چاپ اوراق، نرخ صرف را به حداقل برسانید؛ بنابراین تنها راه برای محافظت از سهامداران استفاده از capped call است. این کار هزینه پرداخت سود را کم میکند، اما کاملاً هم بدون هزینه نیست.»
کارل گفت: «بدون این ساختارها، نرخ سود به محدوده ۲ درصد میرسید که برای یک ناشر گرانتر تمام میشود.»
در ماه اوت، شرکت امنیت اینترنت و زیرساخت Cloudflare مبلغ ۲.۵ میلیارد دلار اوراق تبدیلپذیر با سود صفر درصد منتشر کرد که قیمت تبدیل آن ۶۰ درصد بالاتر از قیمت پایانی سهام در روز قبل از انتشار تعیین شده بود. این معامله همراه با یک capped call تا سقف ۱۷۵ درصد بالاتر از قیمت انتشار بود.

در ماه آوریل، شرکت بستهبندی و تست نیمهرسانای Amkor Technology مبلغ ۱.۱۵ میلیارد دلار اوراق تبدیلپذیر بدون سود، با صرف تبدیل ۵۲.۵ درصدی و یک capped call با سقف ۱۰۰ درصد بالاتر از قیمت انتشار فروخت.
تا این مقطع از سال ۲۰۲۶، ارزش معاملههایی که شامل این تدابیر ضد رقیقشدن سهام بودهاند به حدود ۶۸ میلیارد دلار رسیده که بالاترین رقم ثبتشده تاکنون است.
کرمیو افزود: «[این ساختارها] تا زمانی کار میکنند که نوسان بازار پابرجا باشد. سرمایهگذاران از سود چشمپوشی میکنند، چون در عوض آن، ارزش اختیار معامله (optionality) دریافت میکنند.» او اشاره کرد که اگر نوسان تکسهمها به شدت افت کند، «آنها چیزی را خریدهاند که دریافت نکردهاند و این همان نقطهای است که شرایط تغییر میکند.»